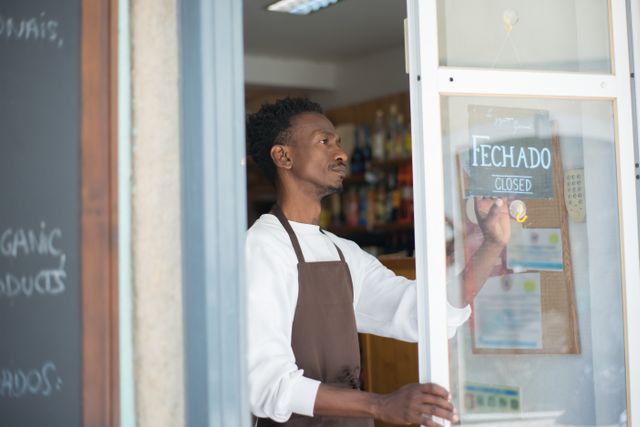
Quem pretende seguir como Microempreendedor Individual (MEI) em 2027 precisa se preparar para uma mudança no dia a dia: a partir de 1º de janeiro, a emissão de documento fiscal se tornará obrigatória em todas as operações, inclusive nas vendas a consumidores finais.
A regra, consolidada na Resolução CGSN nº 190/2026, encerra o período de dispensa que vigora até o fim de 2026 e representa a maior alteração burocrática já imposta ao regime desde sua criação.
O que muda?
A alteração mais sentida pelo pequeno empreendedor é o fim da “zona cinzenta” da nota fiscal. Hoje, o MEI só é obrigado a emitir documento quando o comprador é uma pessoa jurídica. A partir de 2027, a regra será que toda venda ou prestação de serviço exigirá emissão, independentemente do tipo de cliente.
Para prestadores de serviços, o caminho será a NFS-e de padrão nacional, de uso gratuito. Para quem comercializa mercadorias, a Nota Fiscal Fácil (NFF) será o instrumento exigido no chamado Regime Especial.
Além disso, os sistemas de emissão precisarão ser atualizados até 4 de janeiro de 2027 para incorporar os campos técnicos de Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS), os novos tributos que substituirão PIS, Cofins, ICMS e ISS.
A boa notícia, segundo a regulamentação, é que o MEI continua dispensado de destacar os valores monetários desses tributos na nota. Os custos já estão embutidos no DAS fixo mensal.
DAS e limite de faturamento
O custo mensal do MEI será ajustado gradualmente para incorporar IBS e CBS, mas o valor total permanece baixo, ficando na faixa de R$ 7 por mês em 2027. O regime SIMEI, portanto, não será extinto, e o microempreendedor não será forçado a migrar para o Simples ou para o regime regular.
Segundo especialistas, o ponto de maior incerteza é o limite de faturamento. Oficialmente congelado em R$ 81 mil por ano desde 2018, o teto pode ser elevado para R$ 110 mil em 2027 e R$ 140 mil em 2028, conforme propõe o PLP 186/2026.
O projeto, no entanto, ainda está em tramitação na Câmara dos Deputados e não é lei. Se não for sancionado antes de 2027, quem ultrapassar R$ 81 mil pode ser desenquadrado.
O que fazer agora?
Para quem vai continuar no MEI em 2027, a recomendação é:
- Atualizar o sistema de emissão de notas fiscais para incluir os campos de IBS e CBS antes de 4 de janeiro.
- Treinar a equipe (se houver) para emitir documento em toda operação, sem exceção.
- Acompanhar a tramitação do PLP 186/2026 para saber se o limite de faturamento será elevado.
- Registrar todas as vendas, mesmo as ao consumidor final, para evitar desenquadramento ou autuação.
De acordo com especialistas, a transição é a mais significativa da história do MEI, mas os técnicos do regime afirmam que o objetivo é integrar o microempreendedor à nova arquitetura tributária sem onerar o custo mensal, que segue entre os mais baixos do mundo.