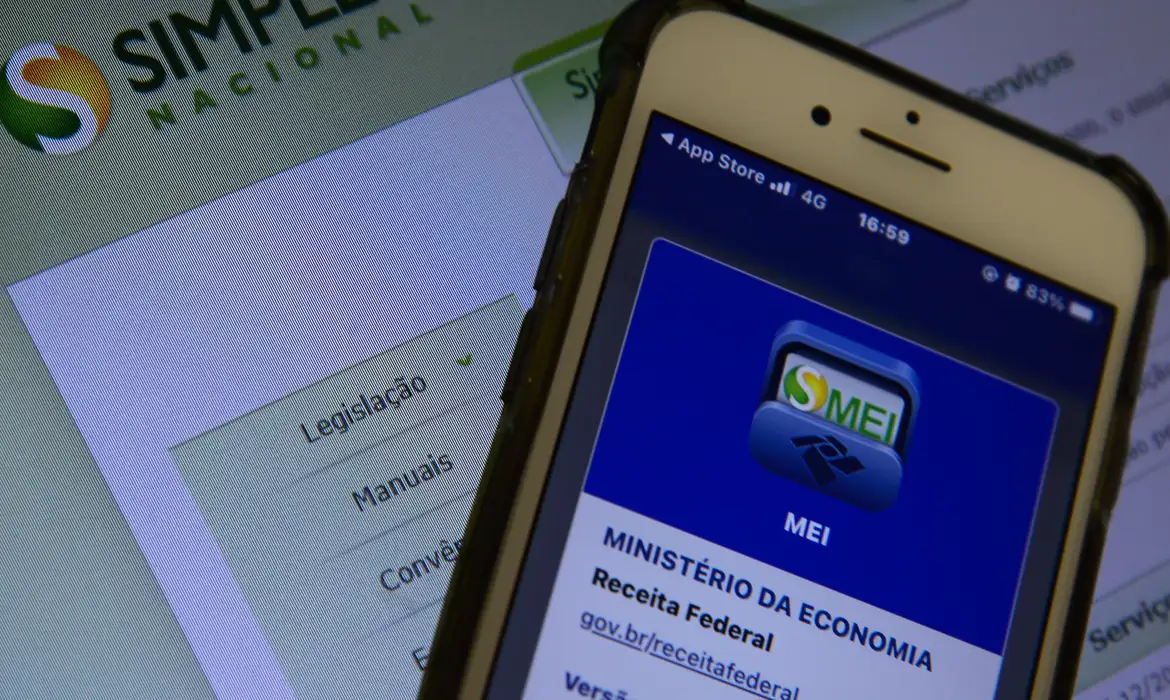
Quem está enquadrado como microempreendedor individual (MEI) e tinha débitos com a União constituídos até 13 de outubro de 2026 teve essas dívidas perdoadas, incluídos os juros e as multas incidentes sobre as contribuições d categoria.
A mudança foi instituída pela Lei Complementar 238, de 2026, que o Diário Oficial da União trouxe em edição extra na quarta-feira (21). Quem quiser continuar com o perdão terá de estar em dia com os pagamentos seguintes e atender às condições necessárias para que a remissão da dívida seja formalizada.
Hoje fixado em R$ 81 mil anuais, o teto de faturamento da categoria sobe para R$ 110 mil em 2027 e chega a R$ 140 mil em 2028. O MEI também poderá contratar até dois funcionários, desde que eles recebam ao menos um salário mínimo ou o piso da categoria.
Pequenos negócios formalizados nessa modalidade passaram a ter regras próprias para disputar licitações de menor valor.
Como a lei que beneficia o MEI passou a vale?
Em 1º de janeiro de 2027 entra em vigor a maioria das novas regras. O teto de R$ 140 mil só vale a partir de 2028. A relatoria do Projeto de Lei Complementar 186/2026, aprovado pelo Senado em 15 de outubro, ficou com o senador Carlos Fávaro (PSD-MT).
Carlos Fávaro, relator da proposta, afirmou ao Senado que a nova lei representa uma política pública relevante, capaz de gerar efeitos positivos sobre a formalização da economia, a produtividade, a geração de renda e o crescimento sustentável das empresas.
O benefício de perdão das dívidas é condicional e não automático. O MEI que deve à União precisa cumprir dois passos para garantir o perdão.
Primeiro, a dívida deve ter sido constituída até 13 de outubro de 2026 com juros e multas também incluídos; e depois de receber o benefício, o empreendedor deve manter em dia os pagamentos posteriores e formalizar a remissão junto aos órgãos competentes. Caso contrário, perde o benefício.
A publicação da lei, portanto, não cancela o débito por si só. Sem essas providências, a remissão não é formalizada e o benefício pode ser perdido.
A origem do MEI, quase duas décadas atrás e o impacto para quem já é formalizado
Muito antes dessa atualização, o MEI nasceu pela Lei Complementar 128, sancionada em 19 de dezembro de 2008, ainda no governo de Luiz Inácio Lula da Silva (PT). A categoria só passou a valer na prática em 2009, quando trabalhadores informais finalmente puderam formalizar o próprio negócio com CNPJ e enquadramento no Simples Nacional.
Antes da criação dessa figura jurídica, estudos mostravam que cerca de 50% da força de trabalho brasileira estava na informalidade por volta dos anos 2000, sem direito a benefícios previdenciários nem acesso facilitado a crédito.
O novo modelo surgiu como resposta a esse cenário e uniu governo e entidades de apoio ao empreendedorismo na criação de uma via Simples de regularização.
Desde sua criação pelo governo Lula, o MEI é uma porta de entrada para quem busca emitir nota fiscal e pagar impostos fixos e reduzidos. A atualização de 2026 reforça esse papel ao ampliar o espaço para o negócio crescer sem perder o enquadramento simplificado.
Quem hoje fatura perto do limite anterior de R$ 81 mil ganha margem para expandir as vendas sem migrar imediatamente para outra categoria tributária. A contratação de até dois empregados também abre caminho para pequenos negócios que precisavam recorrer à informalidade para crescer.
Empreendedores com pendências junto à União têm agora um motivo concreto para regularizar a situação: o perdão vale só para quem cumprir as novas condições de pagamento a partir de 2027.