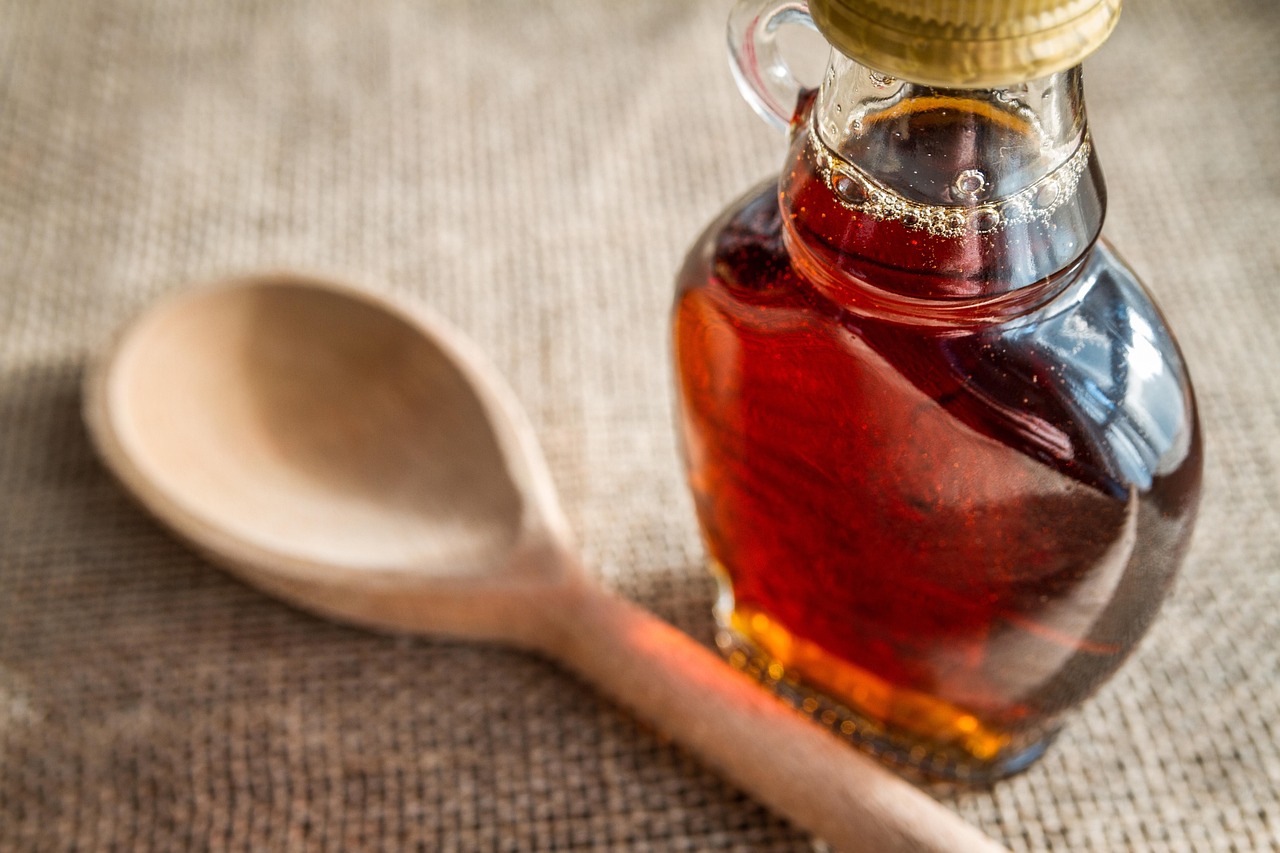
Um produtor de xarope de bordo do Vermont que se aposenta com aproximadamente 800 galões de xarope acabado armazenado no celeiro enfrenta uma questão prática ao receber benefícios de aposentadoria: vender aquele estoque pode reduzir seus pagamentos?
A resposta depende de uma distinção específica nas regras da Previdência Social dos Estados Unidos que poucos conhecem.
Segundo análise publicada pela 24/7 Wall St. em 5 de setembro, a diferença entre produção e venda é o que determina se a renda conta contra o limite de ganhos da aposentadoria.
O que importa não é quando o dinheiro chega na conta, mas quando o trabalho foi realizado.
Se o xarope foi totalmente produzido antes da aposentadoria ser concedida, vender esse estoque nos meses seguintes não reduz os benefícios, mesmo que o depósito chegue depois.
Ele se aposentou com 800 galões de xarope guardados e descobriu uma regra curiosa
A Previdência Social estadunidense exclui certa renda de trabalho autônomo recebida após o primeiro ano de benefícios quando essa renda não é atribuível a serviços significativos realizados depois que a aposentadoria começou.
A regra específica trata de vendas de produtos que foram completamente produzidos no mês da aposentadoria ou antes dele, o que torna o xarope de bordo um caso de teste praticamente ideal para essa distinção.
O xarope diferencia-se de outros trabalhos porque o momento de conclusão é inequívoco.
O evaporador funcionou ou não funcionou, e a seiva atingiu a densidade certa ou permaneceu seiva.
Um tambor lacrado em abril é um produto acabado de forma que um contrato de consultoria inacabado ou um serviço parcialmente entregue nunca conseguem ser.
O celeiro cheio de 800 galões armazena mais do que apenas açúcar: armazena evidência de uma data.
Se todo esse estoque foi concluído antes dos benefícios começarem e o aposentado passa a primavera seguinte vendendo exatamente aqueles galões e nada mais.
Esses recibos podem ser excluídos quando a Previdência Social aplica o teste de ganhos da aposentadoria.
Onde a venda termina e a produção nova começa?
A exclusão não é uma isenção permanente ligada ao aposentado, mas ligada ao próprio xarope, e termina onde a produção nova começa.
Vender xarope antigo não é o mesmo que fazer mais xarope.
Abrir novas torneiras, fervir seiva nova ou realizar trabalho substancial após a aposentadoria atribui renda a serviços pós-aposentadoria, e o resultado não precisa ser tudo ou nada.
Exclusão parcial é possível quando apenas parte da renda se relaciona a trabalho posterior.
Um produtor que esvazia o celeiro mas também realiza uma estação modesta nova enfrentará duas categorias distintas de recibos fluindo pela mesma conta bancária.
Por isso essas categorias precisam ser mantidas separadas em registros.
Do outro lado da linha, atividades irregulares, ocasionais ou menores não necessariamente constituem serviços significativos, como assinar certos contratos, monitorar uma operação agora gerenciada por outro, ou contato ocasional com cliente.
Responder uma ligação de distribuidor sobre data de entrega não é o mesmo que trabalho substancial.
Assim, o que importa é quando o trabalho foi realizado, não quando o dinheiro chega à conta.