Por Beneficioseauxilios.com.br


O 13º salário de 2026 já tem as principais regras definidas para trabalhadores com carteira assinada. A legislação estabelece prazos para o pagamento das duas parcelas e também determina como o valor deve ser calculado para quem trabalhou durante todo o ano ou entrou na empresa ao longo de 2026.
LEIA TAMBÉM
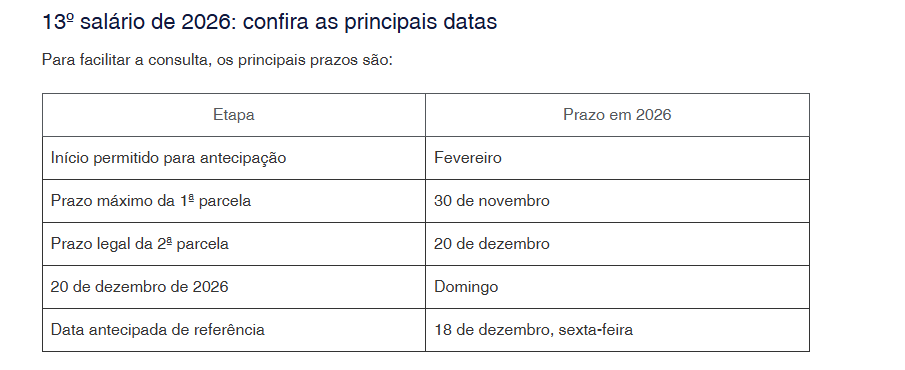
A primeira parcela pode ser paga pelo empregador entre fevereiro e novembro, mas o prazo máximo termina em 30 de novembro de 2026. Já a segunda parcela deve ser quitada até 20 de dezembro.
Como a data cai em um domingo em 2026, o pagamento deve ser antecipado para o dia útil anterior, conforme as regras aplicáveis ao pagamento dentro do prazo.
O valor também pode variar de acordo com o período trabalhado. Quem permaneceu empregado durante todo o ano pode receber o equivalente a uma remuneração mensal, enquanto quem começou a trabalhar durante 2026 terá direito ao benefício proporcional.
A legislação brasileira permite que o empregador faça o pagamento do 13º salário em duas parcelas. A primeira corresponde ao adiantamento e pode ser depositada entre fevereiro e novembro.
O prazo máximo para essa primeira parcela é 30 de novembro de 2026. Isso significa que a empresa pode escolher uma data anterior, desde que respeite as regras trabalhistas e eventuais condições previstas em convenções ou acordos coletivos.
A segunda parcela deve ser paga até 20 de dezembro. A legislação determina esse prazo para a quitação do benefício, com a compensação do valor que já foi adiantado na primeira parcela.
O trabalhador não precisa necessariamente esperar novembro para receber a primeira parte do 13º salário. A Lei nº 4.749/1965 estabelece que o adiantamento pode ser pago entre fevereiro e novembro. Dessa forma, algumas empresas realizam o pagamento durante o primeiro semestre, enquanto outras deixam o depósito para o segundo semestre.
Além disso, existem categorias profissionais que possuem regras específicas estabelecidas por convenções e acordos coletivos. Nesses casos, o trabalhador deve verificar as normas aplicáveis à sua categoria.
A segunda parcela representa a complementação do valor total devido ao trabalhador. O pagamento deve ocorrer até 20 de dezembro, considerando a remuneração devida em dezembro e descontando o adiantamento recebido anteriormente.
Em 2026, o dia 20 de dezembro cairá em um domingo. Por isso, o pagamento deve ser organizado de modo que o trabalhador receba dentro do prazo legal, com antecipação para o dia útil anterior quando necessário.
Na prática, isso coloca 18 de dezembro de 2026, sexta-feira, como a data de referência para o pagamento antecipado da segunda parcela quando não houver expediente no dia 20. É importante observar, porém, que empresas podem estabelecer datas anteriores, seja por decisão própria ou por previsão em negociação coletiva.
O cálculo do 13º salário considera a remuneração e o número de meses trabalhados durante o ano. Quem trabalhou durante os 12 meses de 2026 tem direito ao valor integral, correspondente a uma remuneração mensal. Já quem começou a trabalhar depois do início do ano recebe uma quantia proporcional ao período trabalhado.
A legislação considera como mês completo aquele em que o trabalhador prestou serviços por 15 dias ou mais. Portanto, uma pessoa que trabalhou pelo menos 15 dias em determinado mês contabiliza 1/12 do 13º salário naquele período.
Imagine um trabalhador que entrou na empresa no início de julho de 2026 e permaneceu empregado até dezembro. Se ele tiver pelo menos 15 dias trabalhados em julho, terá direito a seis meses de 13º salário: julho, agosto, setembro, outubro, novembro e dezembro.
Se a remuneração considerada fosse de R$ 3.000, por exemplo:
Esse valor corresponde ao 13º bruto antes dos descontos que eventualmente incidam sobre a segunda parcela.
O trabalhador que permaneceu empregado durante todos os meses de 2026 tem direito, em regra, ao 13º integral. O cálculo parte da remuneração devida em dezembro. A legislação estabelece que a gratificação corresponde a 1/12 da remuneração por mês de serviço no ano.
As duas parcelas não representam necessariamente dois pagamentos iguais. A primeira é o adiantamento do 13º salário. Pela regra geral, corresponde à metade do salário recebido pelo empregado no mês anterior ao pagamento do adiantamento.
Já a segunda parcela corresponde ao restante do valor devido, considerando a remuneração de dezembro e descontando o que já foi pago. Por isso, o trabalhador pode perceber uma diferença significativa entre os dois depósitos.
O Ministério do Trabalho informa que os descontos referentes ao valor total do 13º são aplicados na segunda parcela. Entre os encargos que podem incidir estão a contribuição previdenciária e, quando cabível, o Imposto de Renda.
Por esse motivo, não é correto simplesmente somar os valores recebidos na primeira e na segunda parcela sem considerar os descontos e eventuais diferenças de remuneração.
O trabalhador pode solicitar o pagamento do adiantamento do 13º salário junto com as férias, desde que faça o pedido dentro do prazo previsto na legislação. A Lei nº 4.749/1965 determina que o adiantamento será pago por ocasião das férias quando o empregado requerer isso no mês de janeiro do respectivo ano.
Quando essa antecipação ocorre, o valor recebido nas férias é contabilizado como a primeira parcela do 13º. Portanto, o trabalhador não deve receber novamente o mesmo adiantamento no fim do ano. A empresa fará a compensação no cálculo da segunda parcela.
A legislação permite que o pagamento seja organizado de diferentes formas, desde que os prazos legais sejam respeitados. O Ministério do Trabalho informa que o 13º pode ser pago integralmente até 30 de novembro ou dividido em duas parcelas, sendo a primeira até 30 de novembro e a segunda até 20 de dezembro.
O 13º salário é uma gratificação anual garantida aos trabalhadores que possuem vínculo abrangido pela legislação trabalhista. O benefício pode ser integral ou proporcional. Para ter direito a 1/12 do valor em determinado mês, é necessário ter trabalhado pelo menos 15 dias naquele período.
Essa regra é especialmente importante para quem começou um novo emprego durante 2026, mudou de empresa ou teve o contrato encerrado antes do fim do ano.
Em situações de encerramento do contrato de trabalho, o trabalhador pode ter direito ao 13º proporcional, observadas as regras aplicáveis ao tipo de desligamento. O valor já antecipado também entra no acerto de contas.
A legislação prevê mecanismos para compensação do adiantamento quando o contrato termina antes do pagamento final do benefício. Por isso, quem saiu da empresa durante 2026 deve conferir o cálculo feito na rescisão e verificar quantos avos do 13º foram considerados.
O empregador também pode realizar os pagamentos antes dessas datas. Além disso, acordos e convenções coletivas podem estabelecer condições mais favoráveis aos trabalhadores, como antecipação da primeira parcela.
O primeiro passo é verificar quantos meses de 2026 foram contabilizados para o cálculo. Cada mês com pelo menos 15 dias de trabalho representa 1/12 do benefício. Depois, o trabalhador deve conferir a remuneração considerada pela empresa e verificar se houve pagamento antecipado durante o ano.
Gostou? Compartilhe
LEIA MAIS
+Lidas