LEIA TAMBÉM
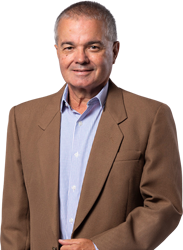
Bruno Chatack Marins, advogado especialista em direito empresarial e gestão esportiva:
“O alívio financeiro do Corinthians é evidente. A vantagem para a Caixa Econômica Federal (CEF) ainda precisa ser demonstrada. Esse é o ponto central da negociação para transformar direitos comerciais do clube em quitação da dívida de sua arena. Um banco público precisa justificar economicamente as concessões que faz, sobretudo quando o beneficiário atravessa uma grave crise financeira.
Reportagens mostram que a Caixa aceitou suspender por um ano os pagamentos do financiamento e as retenções de parte da bilheteria e das premiações. O Corinthians ganha disponibilidade de recursos para suas despesas. Para o banco, a interrupção dos recebimentos exige uma explicação: quais condições tornam essa espera mais vantajosa do que as alternativas de cobrança e renegociação?
A proposta de quitar a dívida com publicidade merece exame ainda mais rigoroso. A ausência de uma transferência de dinheiro novo não torna a operação gratuita. Abrir mão de um crédito tem custo econômico. Se a Caixa extinguir a dívida em troca do nome do estádio, estará pagando pela exposição de sua marca com o direito de receber o financiamento.
Na hipótese de quitação de R$ 682 milhões exclusivamente por 15 anos de naming rights, dividir o valor por 15 resulta em R$ 45,5 milhões anuais. A conta, porém, ignora o tempo. Usando juros constantes de 13,75% ao ano, a equivalência seria de aproximadamente R$ 109,7 milhões pagos ao fim de cada ano, durante 15 anos.
Trata-se de uma interessante simulação publicada na rede social, baseada nessa taxa hipotética para todo o período, que evidencia o erro de comparar uma quitação imediata com publicidade entregue durante uma década e meia.
Mas isso não significa que a Caixa tenha R$ 682 milhões disponíveis para receber imediatamente. O valor econômico desse crédito depende dos prazos, das garantias e das perspectivas de pagamento. É com esse valor que as contrapartidas comerciais precisam ser comparadas.
Outro levantamento apresenta uma hipótese ainda mais abrangente. Considerando como valores anuais iniciais R$ 43,45 milhões para o patrocínio máster do uniforme e R$ 25 milhões para o nome do estádio, com correção pela inflação, a simulação chega a aproximadamente R$ 656 milhões em valor presente para 17 anos das duas propriedades comerciais.
Nesse cenário, a equivalência com o crédito exigiria um pacote de 17 anos que incluísse também o patrocínio máster. E sem pagamentos adicionais da Caixa e com proteção financeira em caso de rescisão.
Um banco público como a CEF não deveria fechar um acordo desses usando a dívida como referência para definir quanto valem as propriedades que recebe. Primeiro, é necessário avaliar quanto valem os direitos comerciais. E só depois calcular quanto do débito podem efetivamente quitar.
Contas, cartões e títulos de capitalização também podem gerar negócios, mas precisam de projeções consistentes de adesão, despesas e rentabilidade. Milhões de torcedores não se convertem automaticamente em igual número de clientes lucrativos. Mencionar a força da torcida não substitui a demonstração do retorno esperado.
Há, ainda, uma comparação indispensável: quanto a Caixa conseguiria recuperar mantendo o financiamento, renegociando suas condições ou recorrendo às garantias? Um crédito contra um devedor em dificuldade não equivale necessariamente a dinheiro disponível.
Mas a Caixa não é uma credora qualquer. O financiamento conta com garantias que precisam ser consideradas nessa avaliação. A natureza dessas garantias também é decisiva para determinar o tratamento do crédito numa eventual recuperação judicial e sua sujeição a descontos e parcelamentos.
O banco dispõe, portanto, de instrumentos de cobrança cujo potencial de recuperação precisa ser demonstrado. A dificuldade financeira do Corinthians pode justificar uma negociação, mas não torna vantajosa qualquer proposta apresentada pelo devedor, especialmente quando o clube segue gastando muito e não prioriza a quitação da dívida.
Do lado do clube, a renúncia também não é pequena. A cessão do patrocínio master vem sendo tratada como algo de pouco valor por conta da proibição das bets. Mas, somada ao nome da arena, significaria abrir mão de duas importantes fontes de receita comercial durante muitos anos.
Também não se pode perder de vista que o clube arrecadou R$ 987 milhões em 2025! E que suas despesas anuais com juros são estimadas em R$ 400 milhões.
Ou seja, ainda que o Corinthians quite sua arena, seguirá muito alavancado, ou seja, com endividamento elevado em relação à sua capacidade de gerar recursos para pagá-lo. E caso ceda as duas propriedades nos prazos simulados, ficará sem as receitas desses contratos por 15 ou 17 anos.
Até aqui, a nota conjunta anuncia conversas e um termo de confidencialidade, sem confirmar a quitação definitiva. Portanto, seria precipitado decretar um prejuízo de valor determinado. É plenamente cabível, contudo, cobrar critérios, avaliações e contrapartidas.
O Corinthians tem interesse em aliviar suas contas. A Caixa tem a obrigação de demonstrar que a solução também atende ao banco público. Contudo, a urgência de um clube não pode determinar o preço que a estatal aceita pagar.”
Gostou? Compartilhe


LEIA MAIS
+Lidas